
Bei der Tokenisierung werden Unternehmensaktien als digitale Token auf einer Blockchain abgebildet. Jeder Token steht für eine echte Beteiligung mit denselben gesetzlichen Rechten, Dividendenansprüchen und Stimmrechten wie eine traditionelle Aktie. Anders sind die Ausgabe, Erfassung und Übertragung: Sie erfolgen über ein verteiltes Register statt über Papierzertifikate oder zentrale Register.
Für private Unternehmen verändert das die Wirtschaftlichkeit der Aktienverwaltung. Aktien lassen sich schneller ausgeben und Beteiligungen ohne notariell beglaubigte Dokumente übertragen. Erstmals können Aktien privater Unternehmen auf strukturierten Sekundärmärkten gehandelt werden, ohne die Kosten einer Börsenkotierung.
Dieser Leitfaden erklärt, wie die Tokenisierung von Aktien funktioniert, welche rechtlichen Grundlagen sie ermöglichen und was Schweizer Unternehmen vor der Tokenisierung ihrer Aktien im Jahr 2026 wissen sollten.
Warum die Tokenisierung von Aktien jetzt wichtig ist
Während eines Grossteils des vergangenen Jahrhunderts wurden Beteiligungen an privaten Unternehmen mithilfe von physischen Aktienzertifikaten, notariell beglaubigten Übertragungen und Beteiligungsübersichten in Tabellen erfasst. Das funktionierte, liess sich aber nicht auf eine wachsende Zahl von Aktionären ausweiten.
Eine Schweizer AG mit 50 Aktionären kann Übertragungen manuell verwalten. Bei 500 Aktionären ist das nicht mehr möglich. Jede Übertragung erfordert Dokumente, die Zustimmung des Verwaltungsrats, Registeraktualisierungen und häufig eine rechtliche Prüfung. Dieser Aufwand führt zum sogenannten Illiquiditätsabschlag: Investoren verlangen deutliche Preisnachlässe, teilweise von 30–80 %, weil Aktien privater Unternehmen schwer zu verkaufen sind.
Die Tokenisierung beseitigt einen Grossteil dieses Aufwands. Werden Aktien auf einer Blockchain erfasst, entsteht eine einzige, manipulationssichere Grundlage für die Beteiligungsdaten. Übertragungen werden in Minuten statt Wochen abgewickelt. Eine strukturierte Handelsinfrastruktur wird möglich, ohne die Kosten von CHF 5–10 Millionen für einen traditionellen Börsengang.
Der Markt spiegelt diesen Wandel wider. Der Wert tokenisierter realer Vermögenswerte stieg von rund 85 Millionen US-Dollar im Jahr 2020 auf über 21 Milliarden Anfang 2025. Die institutionelle Nutzung nimmt zu: Rund 86 % der befragten institutionellen Investoren waren Anfang 2025 bereits in digitale Vermögenswerte investiert oder planten entsprechende Anlagen. Die Schweiz und die EU bieten inzwischen klare rechtliche Grundlagen für tokenisierte Wertpapiere.
Diese Infrastruktur hat die experimentelle Phase hinter sich. Heute bildet sie die Grundlage für funktionierende Kapitalmärkte.
So funktioniert die Tokenisierung von Aktien – Schritt für Schritt
Die Tokenisierung von Unternehmensaktien umfasst fünf wesentliche Schritte. Wie aufwendig sie sind, hängt von der Rechtsordnung, der verwendeten Blockchain und dem Tokenisierungsanbieter ab.
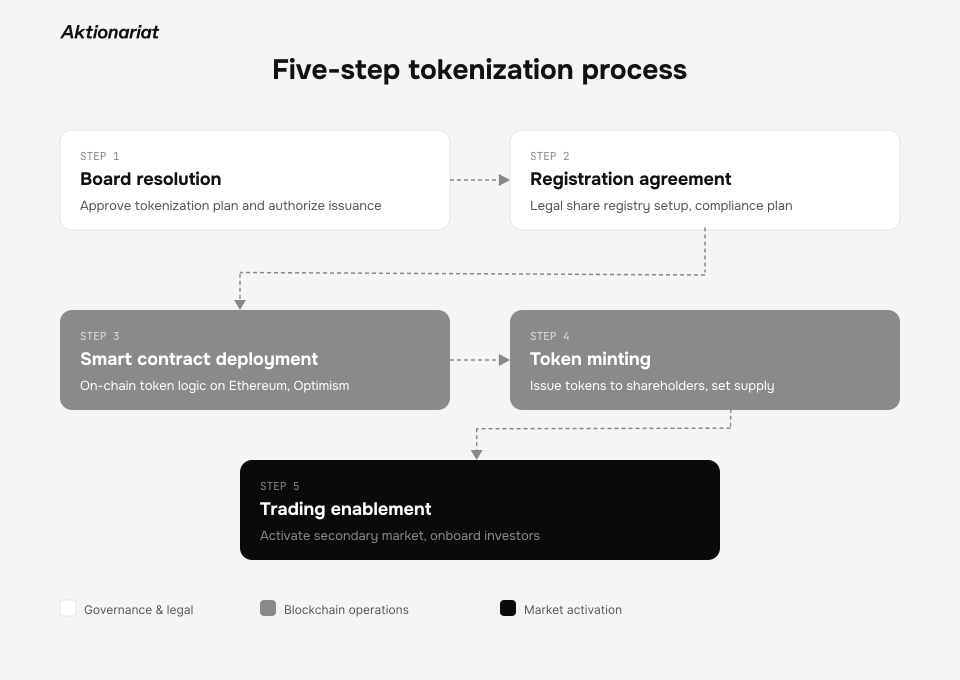
Bild 1. Tokenisierung von Aktien in der Schweiz: fünf Schritte vom Verwaltungsratsbeschluss bis zum Handel
1. Verwaltungsratsbeschluss und statutarische Grundlage
In der Schweiz beginnt die Tokenisierung mit einem formellen Beschluss des Verwaltungsrats. Die Statuten müssen die Ausgabe von Aktien als Registerwertrechte ausdrücklich zulassen, und zwar gemäss Artikel 973d des Schweizerischen Obligationenrechts. Diese gesetzliche Grundlage schafft Transparenz und stellt sicher, dass die Aktionäre die Tokenisierungsstruktur genehmigt haben.
2. Tokenisierungsbedingungen festlegen
Das Unternehmen und seine Rechtsberater erstellen eine Registrierungsvereinbarung. Sie definiert die Verbindung zwischen dem digitalen Token und der zugrunde liegenden Aktie, die Übertragungsregeln, die mit dem Token verbundenen Rechte und die Blockchain, die als Wertrechteregister dient.
3. Smart Contract bereitstellen
Ein Smart Contract wird auf einer öffentlichen Blockchain bereitgestellt, üblicherweise Ethereum. Er legt die Gesamtzahl der Token fest, verwaltet Beteiligungsdaten und setzt Übertragungsregeln durch, etwa Allowlists für KYC-geprüfte Investoren oder Drag-along-Klauseln. Offene Standards wie das CMTAT-Framework, entwickelt von der Capital Markets and Technology Association, ermöglichen Unternehmen die Nutzung geprüfter, weithin anerkannter Smart Contracts statt eigener Softwareentwicklungen.
4. Token erzeugen und verteilen
Die Token werden erzeugt und den Aktionären zugeteilt. Bestehende Aktionäre können ihre traditionellen Aktien in tokenisierte Aktien umwandeln; neue Aktien lassen sich direkt als Token ausgeben. Beide Formen können innerhalb derselben Aktienklasse nebeneinander bestehen.
5. Verwaltung und Handel aktivieren
Sobald die Token auf der Blockchain bereitstehen, kann das Unternehmen seine Beteiligungsübersicht digital führen, Aktionärsabstimmungen durchführen und bei Bedarf den Primär- oder Sekundärhandel aktivieren. Investoren verwahren ihre Aktien in eigenen Wallets. Alle Übertragungen werden unveränderlich im Register erfasst.
Der rechtliche Rahmen: Das Schweizer DLT-Gesetz
Die Schweiz gehörte zu den ersten Ländern mit einem umfassenden Rechtsrahmen für tokenisierte Wertpapiere. Das im September 2020 verabschiedete und seit August 2021 vollständig geltende DLT-Gesetz passte bestehende Gesetze an, statt neue zu schaffen. Der Bund bezeichnet diesen Ansatz als «technologieneutrale Regulierung».
Was das DLT-Gesetz eingeführt hat
Das Gesetz führte mit den Registerwertrechten eine neue Kategorie von Instrumenten nach Art. 973d des Schweizerischen Obligationenrechts ein. Ein Registerwertrecht ist ein Recht, das in einem Wertrechteregister eingetragen ist und nur über dieses Register geltend gemacht und übertragen werden kann.
Damit ein verteiltes Register nach Schweizer Recht als Wertrechteregister gilt, muss es vier Anforderungen erfüllen:
- Verfügungsgewalt. Aktionäre - nicht das Unternehmen - müssen die technische Kontrolle über ihre Token haben. Der Emittent kann Aktien nicht einseitig verschieben oder einfrieren.
- Integrität. Technische und organisatorische Massnahmen, etwa dezentrale Konsensmechanismen, müssen das Register vor unbefugten Änderungen schützen.
- Transparenz. Das Register oder die verknüpfte Dokumentation muss die tokenisierten Aktien, die Registrierungsvereinbarung und die Funktionsweise des Systems beschreiben.
- Überprüfbarkeit. Aktionäre müssen die sie betreffenden Registereinträge einsehen und die Integrität des Registers unabhängig prüfen können.
Öffentliche Blockchains wie Ethereum erfüllen diese Anforderungen, da keine einzelne Entität das Netzwerk kontrolliert, Transaktionen kryptographisch gesichert sind und jeder den Ledger-Status überprüfen kann.
Was das für Unternehmen bedeutet
Die praktische Folge ist weitreichend: Eine Schweizer AG kann rechtsgültige Aktien als Token auf einer öffentlichen Blockchain ausgeben, ohne für die Ausgabe selbst eine Bank, einen Zentralverwahrer oder einen regulierten Intermediär zu benötigen. Für die Übertragung ist keine schriftliche Abtretungserklärung mehr nötig; eine Blockchain-Transaktion genügt.
Dies beseitigt strukturelle Barrieren, die zuvor die Übertragung von Anteilen für private Unternehmen teuer und langsam gemacht haben.
Klassifizierung der FINMA
Eidgenössische Finanzmarktaufsicht (FINMA) klassifiziert tokenisierte Aktien als "Asset-Tokens" - Token, die Forderungen analog zu Aktien, Anleihen oder Derivaten darstellen. Abhängig von der Struktur des Angebots können zusätzliche Regeln für die Prospektanforderungen, die AML-Compliance und die Eignung der Anleger gelten.
tokenisierte Aktien vs. traditionelle Aktien
Aus rechtlicher Sicht haben tokenisierte Aktien die gleichen Rechte wie traditionelle Aktien. Die Unterschiede sind operativ und strukturell.
| Dimension | Traditionelle Aktien | Token-Aktien |
|---|---|---|
| Eigentumsaufzeichnung | Papierzertifikate oder zentrales Register | Register auf einer Blockchain |
| Transferprozess | Schriftliche Abtretung, Zustimmung des Verwaltungsrats, Registeraktualisierung | On-Chain-Transaktion, wird in Minuten abgewickelt |
| Übertragungskosten | Anwaltskosten, Notar, Verwaltungskosten | Netzwerkgebühr (Bruchteile eines Rappens auf Layer 2) |
| Abwicklungszeit | Tage bis Wochen | Protokoll |
| Zugänglichkeit | Beschränkt auf bestehendes Aktionärsnetzwerk | Offen für jeden KYC-verifizierten Investor mit einer Wallet |
| Verwaltung der Beteiligungsübersicht | Tabellenkalkulation oder spezialisierte Software | Echtzeit, On-Chain, immer synchronisiert |
| Sekundärhandel | Selten für private Unternehmen | Möglich über strukturierte On-Chain-Märkte |
| Einhaltung der Vorschriften | Manuelle Nachverfolgung | Programmierbar (Allowlists, Drag-along, Abstimmung im Smart Contract eingebaut) |
| Verwahrung | Von der Gesellschaft oder dem Vermittler gehalten | Selbstverwahrung durch den Aktionär |
Tokenisierte Aktien sind keine andere Anlageklasse. Es handelt sich um dasselbe Rechtsinstrument – Aktien einer Schweizer Gesellschaft –, das über eine effizientere Infrastruktur abgebildet und verwaltet wird.
Use Cases: Wer tokenisiert und warum
Private Unternehmen, die neue Investoren erreichen möchten
Für Schweizer KMU, die zu klein für eine Börsenkotierung, aber zu gross für eine informelle Aktienverwaltung sind, eröffnet die Tokenisierung einen Mittelweg. Sie können über Crowdinvesting oder strukturierte Direktangebote Kapital von einer breiten Investorenbasis aufnehmen, ohne den regulatorischen Aufwand eines Börsengangs.
Unternehmen mit wachsender Aktionärsbasis
Bei mehr als 50–100 Aktionären wird die manuelle Verwaltung von Übertragungen, Abstimmungen und Berichten nicht mehr tragbar. Eine tokenisierte Beteiligungsübersicht automatisiert diese Abläufe: Übertragungen aktualisieren das Register in Echtzeit, Abstimmungen können auf der Blockchain stattfinden und Berichte sind stets aktuell.
Gründer, die strukturierte Liquidität wollen
Traditionelle Aktien privater Unternehmen sind faktisch wenig liquide. Wer verkaufen möchte, muss einen Käufer finden, einen Preis aushandeln und die Übertragung manuell abwickeln. Die Tokenisierung ermöglicht Sekundärhandel durch strukturierte Märkte, die es Aktionären ermöglichen, zu transparenten, marktbestimmten Preisen zu kaufen und zu verkaufen.
Unternehmen, die schrittweise Exits planen
Durch Tokenisierung kann ein Unternehmen die Liquidität seiner Aktien schrittweise verbessern: mit einer kleinen Investorengemeinschaft beginnen, organisch wachsen und später an einen lizenzierten Handelsplatz wechseln. Die Alles-oder-nichts-Entscheidung eines Börsengangs entfällt.
Der Technologie-Stack
Die Tokenisierung von Aktien beruht auf drei Ebenen der Technologie: Blockchain, Smart Contract und Anwendungsschicht.
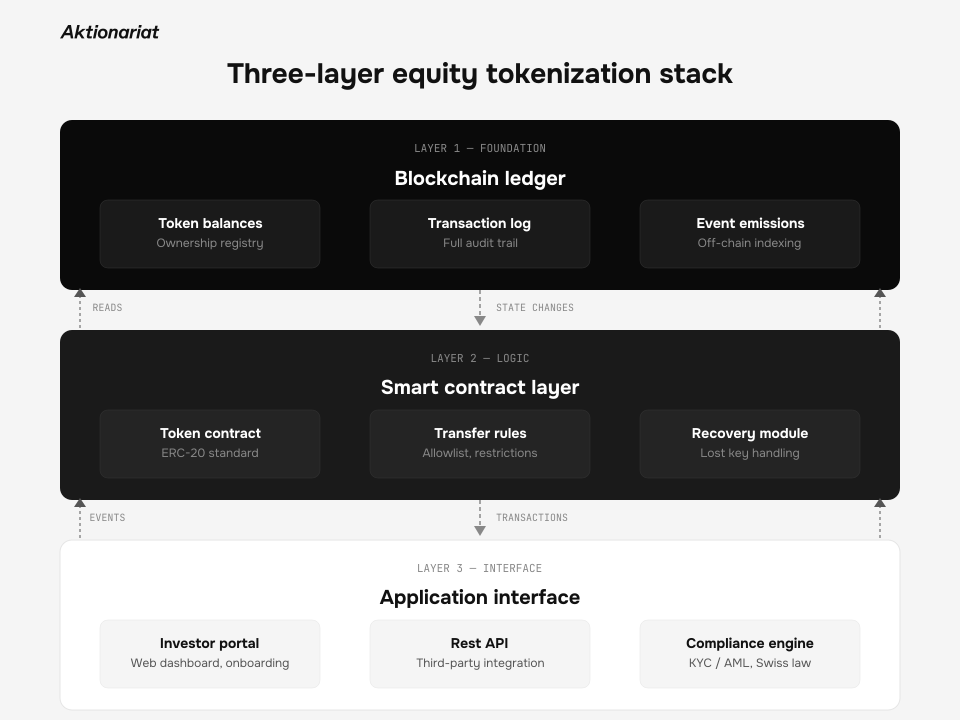
Bild 2. Die technische Architektur der Aktientokenisierung
Blockchain: das Register
Die Blockchain dient nach Schweizer Recht als Wertrechteregister. Für die Tokenisierung von Aktien werden in der Schweiz meist Ethereum oder seine Layer-2-Netzwerke wie Optimism und Polygon verwendet. Diese bieten dieselben Sicherheitsgarantien wie das Ethereum-Mainnet, bei deutlich niedrigeren Transaktionskosten – oft unter CHF 0.01 pro Übertragung.
Smart Contract (das Regelwerk)
Der Smart Contract ist ein Programm auf der Blockchain, das die Regeln für den Token festlegt: wer ihn halten darf, wie Übertragungen ablaufen und welche Kapitalmassnahmen möglich sind. Dazu gehören Allowlists, Drag-along-Klauseln, Aktiensplits und Dividendenausschüttungen. Der von der Capital Markets and Technology Association (CMTA) veröffentlichte CMTAT-Standard ist das meistgenutzte offene Framework für Schweizer Aktientoken.
Anwendungsschicht (die Schnittstelle)
Unternehmen und Aktionäre nutzen Softwareanwendungen, um mit tokenisierten Aktien zu arbeiten, statt direkt mit der Blockchain zu interagieren. Für Emittenten bedeutet das ein Dashboard zur Verwaltung der Beteiligungsübersicht, zur Freigabe von Übertragungen und für die Unternehmensführung. Investoren nutzen eine Portfolio-App zum Einsehen ihrer Bestände, zum Handeln und zur Teilnahme an Aktionärsabstimmungen.
Risiken und Überlegungen
Die Tokenisierung von Aktien wird ausgereifter, bringt aber weiterhin Abwägungen mit sich.
Risiken von Smart Contracts. Wie jede Software können Smart Contracts Bugs enthalten. Die Verwendung von geprüften Open-Source-Standards (wie CMTAT) und die Zusammenarbeit mit etablierten Anbietern mindern dieses Risiko, beseitigen es jedoch nicht vollständig.
Schlüsselverwaltung. Bei der Selbstverwahrung sind Aktionäre für die Sicherheit ihrer privaten Schlüssel verantwortlich. Geht ein Schlüssel verloren, kann auch der Zugang zu den Aktien verloren gehen. Professionelle Verwahrungslösungen und Wiederherstellungsverfahren sind verfügbar, erhöhen aber die Komplexität.
Regulatorische Entwicklung. Während das Schweizer DLT-Gesetz einen klaren Rahmen bietet, bleibt die Regulierungslandschaft in anderen Jurisdiktionen fragmentiert. Die grenzüberschreitende Übertragbarkeit von tokenisierten Aktien erfordert eine sorgfältige rechtliche Analyse.
Markttiefe. Die Sekundärmärkte für tokenisierte Aktien privater Unternehmen sind noch klein. Ihre Liquidität hängt von der Zahl aktiver Teilnehmer ab. Bei neu tokenisierten Unternehmen können die Orderbücher anfangs nur wenige Aufträge enthalten.
Geringe Liquidität. Bei börsenkotierten Aktien sind die Orderbücher oft gut gefüllt. Bei tokenisierten Aktien privater Unternehmen kann es zu einem bestimmten Zeitpunkt dagegen nur wenige Käufer oder Verkäufer geben, besonders in den ersten Monaten nach der Tokenisierung.
Diese Risiken lassen sich bewältigen. Für Unternehmen, deren manuelle Aktienverwaltung an ihre Grenzen stösst, überwiegen meist die operativen Vorteile der Tokenisierung: weniger Administration, schnellere Abwicklung und Zugang zu mehr Investoren.
Was die Tokenisierung in der Schweiz kostet
Kostentransparenz ist wichtig für jedes Unternehmen, das eine Tokenisierung in Betracht zieht. Hier ist, was Schweizer Unternehmen in der Regel zahlen.
Einrichtung der Plattform: Eine einmalige Gebühr deckt die Bereitstellung des Smart Contracts, die Einrichtung des Emittenten-Dashboards und den Aufbau der Beteiligungsübersicht ab. Bei Aktionariat umfasst das Tokenisierungspaket eine Einrichtungsgebühr und eine jährliche Lizenzgebühr von CHF 1’500.
Dienstleistungsgebühren: Für Unternehmen, die Primäremissionen (Direktinvestitionen) verwenden, berechnen die meisten Anbieter einen Prozentsatz des aufgenommenen Kapitals - in der Regel 0.75% - 1.5% je nach Volumen.
Rechtskosten: Für die Registrierungsvereinbarung und die Anpassung der Statuten ist rechtliche Unterstützung nötig. Die Kosten hängen von der Anwaltskanzlei ab und liegen für eine übliche Aktientokenisierung meist zwischen CHF 2’000 und CHF 15’000.
Blockchain-Gebühren: Transaktionskosten auf Layer 2-Netzwerken sind vernachlässigbar - oft weniger als CHF 0.01 pro Übertragung. Ethereum Mainnet-Transaktionen kosten mehr.
Laufende Kosten: Die Verwaltung der Beteiligungsübersicht, die Aktionärskommunikation und Compliance-Berichte sind bei den meisten Plattformen in den Gebühren enthalten. Es fallen keine Kosten pro Aktionär an.
Zum Vergleich: Ein traditioneller Börsengang an der SIX Swiss Exchange kostet CHF 5-10 Millionen oder mehr an Beratungs-, Rechts- und Regulierungsgebühren. Tokenisierung bietet einen Weg zu strukturierten Aktienmärkten zu einem Bruchteil dieser Kosten.
Der Markt im Jahr 2026
Die Tokenisierung von Aktien ist Teil des breiteren Trends zur Tokenisierung realer Vermögenswerte (RWA), einem der am schnellsten wachsenden Bereiche digitaler Anlagen.
Der Markt für tokenisierte Vermögenswerte ohne Stablecoins wuchs von 85 Millionen US-Dollar im Jahr 2020 auf über 21 Milliarden Anfang 2025. Prognosen zufolge könnte der Gesamtwert tokenisierter realer Vermögenswerte Anfang der 2030er-Jahre 18–19 Billionen US-Dollar erreichen. Treiber sind die institutionelle Nutzung, klare regulatorische Vorgaben und eine zunehmend ausgereifte Infrastruktur.
In der Schweiz haben das DLT-Gesetz, die CMTA-Standards und lizenzierte Handelsplätze wie Taurus Digital Exchange (TDX) oder BX Digital ein vollständiges Ökosystem für tokenisierte Wertpapiere geschaffen – von der Ausgabe über die Verwahrung bis zum Sekundärhandel. Diese regulatorische und technische Reife erklärt, warum viele internationale Beobachter die Schweiz als führenden Standort für die Tokenisierung von Wertpapieren betrachten.
Erste Schritte zur Tokenisierung von Aktien
Für Schweizer Unternehmen, die eine Tokenisierung in Betracht ziehen, ist der Prozess einfacher als noch vor zwei Jahren.
Schritt 1: Bedarf klären. Möchten Sie die Aktionärsverwaltung vereinfachen, Kapital von neuen Investoren beschaffen oder Liquidität für bestehende Aktionäre schaffen? Die Antwort formt die Tokenisierungsstruktur.
Schritt 2: Statuten anpassen. Die Statuten Ihres Unternehmens müssen die Ausgabe von Registerwertrechten nach Art. 973d OR zulassen. Dafür ist in der Regel ein Beschluss der Aktionäre nötig.
Schritt 3: Wählen Sie einen Tokenisierungsanbieter. Suchen Sie nach einer Plattform, die den gesamten Lebenszyklus übernimmt - Emission, Cap-Table-Management, Compliance und Handelsinfrastruktur. Aktionariat bietet all dies als integriertes Ökosystem, das speziell für das Schweizer Recht entwickelt wurde.
Schritt 4: Smart Contract bereitstellen und Token verteilen. Wenn der Smart Contract bereitgestellt und Ihre Cap Table konfiguriert ist, können Sie mit der Ausgabe tokenisierter Aktien an neue oder bestehende Aktionäre beginnen.
Schritt 5: Handel aktivieren (optional). Bei Bedarf aktivieren Sie den Primär- oder Sekundärhandel über Ihre Investor Page. Investoren können Ihre Aktien über eine rechtskonforme Oberfläche in Ihrem Unternehmensdesign entdecken, kaufen und handeln.
Unternehmen können kostenlos mit dem Aktionariat Issuer Portal starten. Es umfasst die digitale Aktionärsverwaltung und ein Aktienbuch. Die Tokenisierung lässt sich später ergänzen.
FAQ zur Tokenisierung von Aktien
Sind tokenisierte Aktien echte Aktien? Ja. Nach Schweizer Recht verleihen tokenisierte Aktien, die als Registerwertrechte nach Art. 973d OR ausgegeben werden, dieselben gesetzlichen Rechte wie traditionelle Aktien, einschliesslich Stimmrechten, Dividendenansprüchen und Eigentumsrechten.
Muss ich alle meine Aktien tokenisieren? Nein. Unternehmen können einen Teil ihrer Aktien tokenisieren und den Rest in traditioneller Form behalten. Beide Formen können innerhalb derselben Aktienklasse nebeneinander bestehen.
Können bestehende Aktionäre ihre Aktien umwandeln? Ja. Bestehende Aktionäre können ihre traditionellen Aktien durch die Aktionariat Portfolio App in tokenisierte Form umwandeln.
Ist ein Prospekt erforderlich? Es hängt von der Grösse und Struktur des Angebots ab. Das Schweizer Gesetz sieht Ausnahmen für kleinere Angebote vor. Unternehmen sollten einen Rechtsberater konsultieren, um festzustellen, welche Regeln gelten.
Welche Blockchain wird verwendet? Die meisten Schweizer Aktien-Token werden auf Ethereum oder seinen Layer 2-Netzwerken (Optimism, Polygon, Base) ausgegeben. Die Wahl der Blockchain beeinflusst Transaktionskosten und -geschwindigkeit, aber nicht die Rechtsgültigkeit der Aktien.
Wie kaufen Investoren tokenisierte Aktien? Über die Investor Page des Unternehmens können Investoren tokenisierte Aktien direkt kaufen und mit Kryptowährung oder per Banküberweisung bezahlen. Auch der Sekundärhandel zwischen Investoren ist möglich.
Können tokenisierte Aktien an einer Börse gehandelt werden? Nicht an traditionellen Börsen. Lizenzierte DLT-Handelsplätze wie Taurus Digital Exchange (TDX) in der Schweiz ermöglichen jedoch den Handel mit tokenisierten Aktien zugelassener Unternehmen.
Aktionariat ist der führende Schweizer Tokenisierungsanbieter. 85+ Unternehmen haben Aktien auf der Plattform tokenisiert. Demo buchen um zu sehen, wie die Tokenisierung für Ihr Unternehmen funktioniert.


