
La tokenisation du capital transforme les actions d’une société en tokens numériques sur une blockchain. Chaque token représente une véritable participation, avec les mêmes droits légaux, droits aux dividendes et droits de vote qu’une action traditionnelle. La différence porte sur l’émission, l’enregistrement et le transfert : ces opérations s’effectuent sur un registre distribué plutôt qu’au moyen de certificats papier ou de registres centralisés.
Pour les entreprises privées, cela change les coûts et les modalités de gestion du capital. L’émission d’actions est plus rapide et les transferts de propriété ne nécessitent pas de documents notariés. Pour la première fois, les actions de sociétés privées peuvent être négociées sur des marchés secondaires structurés, sans les coûts d’une cotation en bourse.
Ce guide explique le fonctionnement de la tokenisation du capital, les cadres juridiques qui la rendent possible et ce que les entreprises suisses doivent savoir avant de tokeniser leurs actions en 2026.
Pourquoi la tokenisation du capital compte aujourd’hui
Pendant une grande partie du siècle dernier, les participations dans les entreprises privées étaient suivies à l’aide de certificats physiques, de transferts notariés et de tables de capitalisation sur tableur. Ce système fonctionnait, mais ne permettait pas de gérer facilement un nombre croissant d’actionnaires.
Une SA suisse de 50 actionnaires peut gérer ses transferts manuellement. Avec 500 actionnaires, ce n’est plus possible. Chaque transfert exige des documents, l’approbation du conseil d’administration, une mise à jour du registre et souvent une vérification juridique. Ces contraintes créent ce que les économistes appellent la « décote d’illiquidité » : les investisseurs exigent des réductions de prix importantes, parfois de 30 à 80 %, simplement parce que les actions de sociétés privées sont difficiles à vendre.
La tokenisation élimine l’essentiel de ces contraintes. En enregistrant leurs actions sur une blockchain, les entreprises disposent d’une source unique et infalsifiable pour les données de propriété. Les transferts se règlent en quelques minutes plutôt qu’en plusieurs semaines. Une infrastructure de négociation structurée devient accessible sans les CHF 5 à 10 millions que coûte une introduction en bourse traditionnelle.
Le marché reflète cette évolution. La valeur des actifs réels tokenisés est passée d’environ 85 millions de dollars en 2020 à plus de 21 milliards début 2025. L’adoption institutionnelle s’accélère : début 2025, environ 86 % des investisseurs institutionnels interrogés détenaient des actifs numériques ou prévoyaient d’y investir. En Suisse et dans l’UE, les cadres réglementaires offrent désormais une base juridique claire aux titres tokenisés.
Cette infrastructure a dépassé le stade expérimental. Elle fait désormais fonctionner de véritables marchés de capitaux.
La tokenisation du capital, étape par étape
La tokenisation des actions d’une société comporte cinq grandes étapes. Leur complexité dépend de la juridiction, de la blockchain choisie et du fournisseur de solutions de tokenisation.
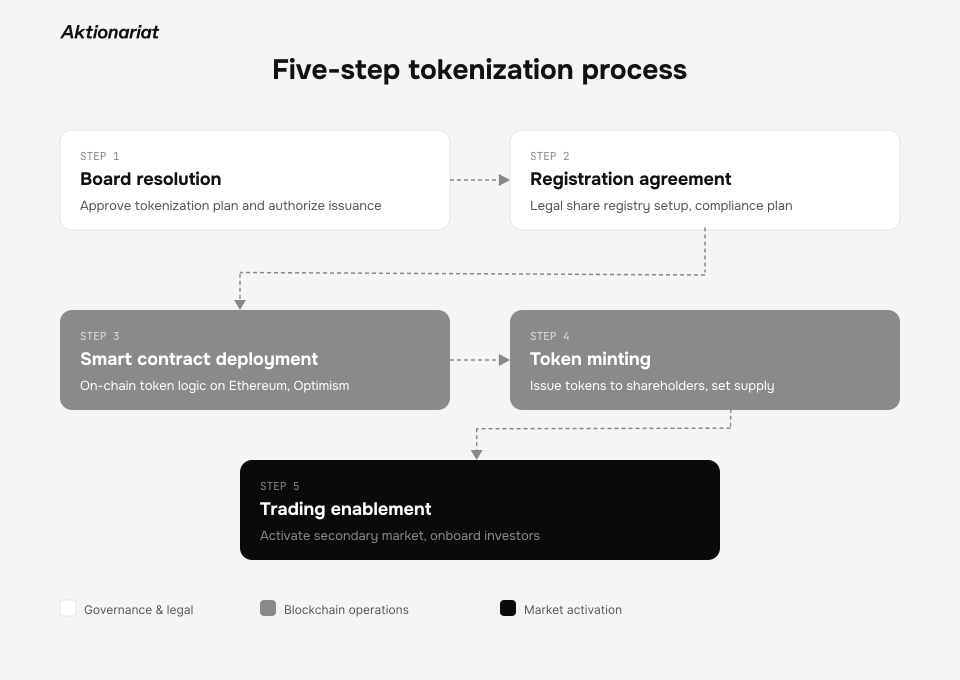
Image 1. La tokenisation du capital en Suisse : cinq étapes, de la décision du conseil d’administration à la négociation
1. Décision du conseil d’administration et base statutaire
En Suisse, la tokenisation commence par une décision formelle du conseil d’administration. Les statuts de la société doivent expressément permettre l’émission d’actions sous forme de droits-valeurs inscrits, conformément à l’article 973d du Code suisse des obligations. Cette base législative crée la transparence et garantit que les actionnaires ont approuvé la tokenisation structure.
2. Définir les conditions de tokenisation
La société et ses conseillers juridiques rédigent une convention d’inscription (Registrierungsvereinbarung). Ce document définit le lien entre le token numérique et l’action sous-jacente, les modalités de transfert, les droits attachés au token et la blockchain utilisée comme registre des droits-valeurs.
3. Déployer le smart contract
Un smart contract est déployé sur une blockchain publique, généralement Ethereum. Il définit la quantité totale de tokens, tient les données de propriété et applique les règles de transfert, par exemple une liste d’investisseurs autorisés après vérification KYC ou des clauses de drag-along. Des standards ouverts comme le cadre CMTAT, développé par la Capital Markets and Technology Association, permettent aux entreprises d’utiliser des contrats audités et largement reconnus plutôt que de développer leur propre code.
4. Créer et distribuer les tokens
Les tokens sont créés puis attribués aux actionnaires. Les actionnaires existants peuvent convertir leurs actions traditionnelles en actions tokenisées, et de nouvelles actions peuvent être émises directement sous forme de tokens. Les deux formes peuvent coexister au sein d’une même catégorie d’actions.
5. Activer la gestion et la négociation
Une fois les tokens actifs sur la blockchain, la société peut gérer sa table de capitalisation numériquement, organiser les votes des actionnaires et, si elle le souhaite, permettre la négociation sur les marchés primaire et secondaire. Les investisseurs détiennent leurs actions dans des portefeuilles dont ils contrôlent les clés privées. Tous les transferts sont enregistrés de manière immuable.
Le cadre juridique : la loi suisse sur la TRD
La Suisse a été l’un des premiers pays à créer un cadre juridique complet pour les titres tokenisés. La loi fédérale sur la TRD, adoptée en septembre 2020 et pleinement entrée en vigueur en août 2021, a modifié les lois existantes plutôt que d’en créer de nouvelles. Le gouvernement suisse parle d’une « réglementation technologiquement neutre ».
Ce que la loi sur les TRD a introduit
La loi a créé une nouvelle catégorie d’instruments : les droits-valeurs inscrits (Registerwertrechte), prévus à l’art. 973d du Code suisse des obligations. Un droit-valeur inscrit est un droit enregistré dans un registre des droits-valeurs, qui ne peut être exercé et transféré qu’au moyen de ce registre.
Pour être reconnu comme registre des droits-valeurs en droit suisse, un registre distribué doit remplir quatre conditions :
- Pouvoir de disposition. Les actionnaires - et non la société - doivent avoir un contrôle technique sur leurs jetons. L'émetteur ne peut pas déplacer ou geler unilatéralement des actions.
- Intégrité. Le registre doit être protégé contre les modifications non autorisées par des mesures techniques et organisationnelles, telles que des mécanismes de consensus décentralisés.
- Transparence. Le registre ou la documentation associée doit décrire les actions tokenisées, la convention d’inscription et le fonctionnement du système.
- Vérifiabilité. Les actionnaires doivent pouvoir consulter les inscriptions qui les concernent et vérifier l’intégrité du registre de manière indépendante.
Les blockchains publiques comme Ethereum répondent à ces exigences : aucune entité unique ne contrôle le réseau, les transactions sont protégées par la cryptographie et chacun peut vérifier l’état du registre.
Ce que cela signifie pour les entreprises
La conséquence est importante : une SA suisse peut émettre des actions juridiquement valables sous forme de tokens sur une blockchain publique, sans banque, dépositaire central de titres ou intermédiaire réglementé pour l’émission elle-même. Le transfert ne nécessite plus d’acte de cession écrit : une transaction sur la blockchain suffit.
Cela élimine les obstacles structurels qui rendaient les transferts d'actions coûteux et lents pour les entreprises privées.
La classification de la FINMA
L’Autorité fédérale de surveillance des marchés financiers (FINMA) classe les actions tokenisées parmi les « tokens d’investissement » (asset tokens) , qui représentent des droits analogues à ceux d’actions, d’obligations ou de produits dérivés. Selon la structure de l’offre, des règles supplémentaires peuvent s’appliquer en matière de prospectus, de lutte contre le blanchiment d’argent et d’admissibilité des investisseurs.
Actions tokenisées et actions traditionnelles
Sur le plan juridique, les actions tokenisées confèrent les mêmes droits que les actions traditionnelles. Les différences concernent leur fonctionnement et leur structure.
| Dimension | Actions traditionnelles | Actions tokenisées |
|---|---|---|
| Enregistrement de la propriété | Certificats papier ou registre centralisé | Registre sur blockchain |
| Processus de transfert | Cession écrite, approbation du conseil d’administration, mise à jour du registre | Transaction en chaîne, règlement en minutes |
| Coût de transfert | Frais juridiques, notaire, frais généraux administratifs | Frais de réseau (fractions de centime sur les réseaux Layer 2) |
| Délai de règlement | De quelques jours à plusieurs semaines | Procès-verbal |
| Accessibilité | Limité au réseau d'actionnaires existant | Ouvert à tout investisseur disposant d’un portefeuille et ayant passé la vérification KYC |
| Gestion de la table de capitalisation | Feuilles de calcul ou logiciels spécialisés | Temps réel, en chaîne, toujours synchronisé |
| Négociation sur le marché secondaire | Rare pour les entreprises privées | Possible sur des marchés structurés sur la blockchain |
| Conformité | Suivi manuel | Programmable : listes d’adresses autorisées, drag-along et votes intégrés au smart contract |
| Conservation | Détenu par la société ou l'intermédiaire | Conservation autonome par l’actionnaire |
Les actions tokenisées ne constituent pas une autre catégorie d’actifs. Il s’agit du même instrument juridique, une action dans une société suisse, représenté et géré au moyen d’une infrastructure plus efficace.
Cas d’usage : qui tokenise et pourquoi ?
Entreprises privées cherchant à accéder aux investisseurs
Pour les PME suisses trop petites pour une cotation en bourse, mais trop grandes pour gérer leurs actions de manière informelle, la tokenisation offre une voie intermédiaire. Elles peuvent lever des capitaux auprès d’une large base d’investisseurs, par crowdinvesting ou par des offres directes structurées, sans les contraintes réglementaires d’une introduction en bourse.
Entreprises dont le nombre d’actionnaires augmente
Au-delà de 50 à 100 actionnaires, la gestion manuelle des transferts, des votes et des rapports devient difficilement viable. Une table de capitalisation tokenisée automatise ces flux de travail : les transferts mettent à jour le registre en temps réel, le vote peut se faire en chaîne et les rapports sont toujours à jour.
Fondateurs qui veulent une liquidité structurée
Les actions traditionnelles de sociétés privées sont, en pratique, peu liquides. Pour vendre, un actionnaire doit trouver un acheteur, négocier un prix et effectuer un transfert manuel. La tokenisation permet la commerce secondaire par des marchés structurés - permettant aux actionnaires d'acheter et de vendre à des prix transparents et déterminés par le marché.
Entreprises qui préparent des cessions progressives
La tokenisation permet à une entreprise d’améliorer progressivement la liquidité de ses actions : commencer avec une petite communauté d’investisseurs, grandir naturellement, puis accéder à une plateforme de négociation agréée. Elle évite ainsi le choix du tout ou rien qu’impose une introduction en bourse.
L’architecture technologique
La tokenisation du capital repose sur trois niveaux de technologie: la blockchain, le smart contract et la couche applicative.
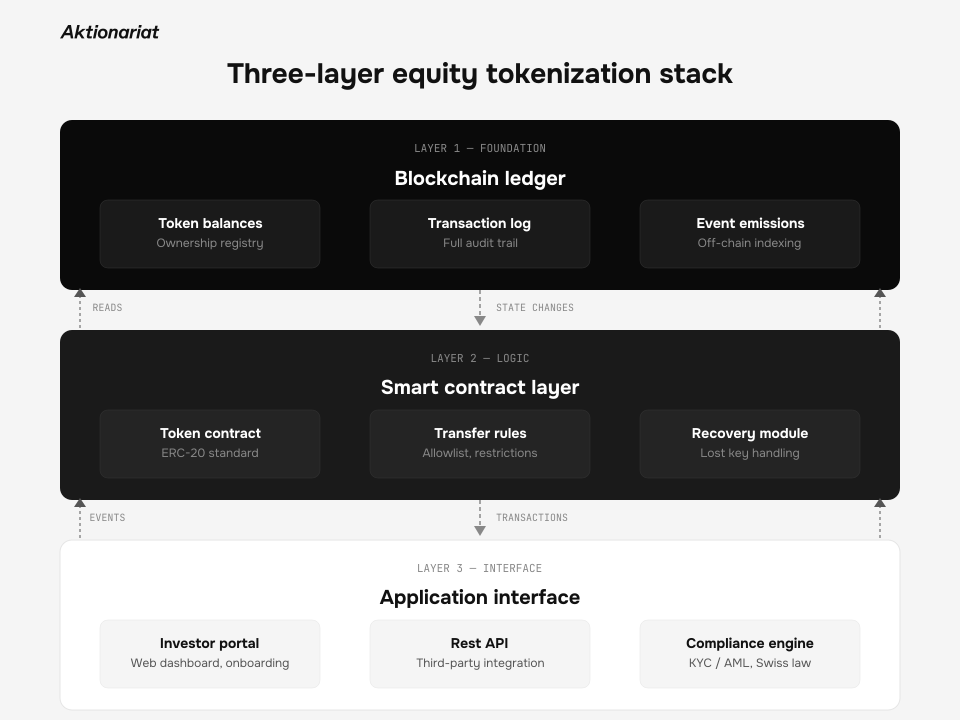
Image 2. L’architecture technologique de la tokenisation du capital
Blockchain : le registre
La blockchain fait office de registre des droits-valeurs en droit suisse. La tokenisation du capital en Suisse utilise principalement Ethereum ou ses réseaux Layer 2, comme Optimism et Polygon. Ceux-ci offrent les mêmes garanties de sécurité que le réseau principal Ethereum, avec des coûts de transaction nettement inférieurs, souvent moins de CHF 0,01 par transfert.
Smart contract : les règles
Le smart contract est un programme déployé sur la blockchain qui régit le token. Il définit qui peut détenir des tokens grâce aux listes d’adresses autorisées, les modalités de transfert et les opérations sur titres possibles : clauses de drag-along, divisions d’actions et distributions de dividendes. Le standard CMTAT, publié par la Capital Markets and Technology Association (CMTA), est le cadre ouvert le plus utilisé pour les tokens d’actions suisses.
Couche d'application (l'interface)
Les entreprises et les actionnaires interagissent avec les actions tokenisées au moyen d’applications, plutôt que directement avec la blockchain. Pour les émetteurs, cela prend la forme d’un tableau de bord pour gérer la table de capitalisation, approuver les transferts et assurer la gouvernance de l’entreprise. Pour les investisseurs, il s’agit d’une application de portefeuille pour la visualisation des avoirs, l'exécution des opérations et la participation aux votes des actionnaires.
Risques et considérations
La tokenisation du capital gagne en maturité, mais implique encore certains compromis.
Risques liés aux smart contracts. Comme tout logiciel, les smart contracts peuvent comporter des erreurs. Utiliser des standards ouverts et audités, tels que CMTAT, et travailler avec des fournisseurs établis réduit ce risque sans le supprimer entièrement.
Gestion des clés. La conservation autonome rend les actionnaires responsables de la sécurité de leurs clés privées. Perdre une clé peut entraîner la perte d’accès aux actions. Des solutions de conservation de niveau institutionnel et des mécanismes de récupération sont disponibles, mais ajoutent de la complexité.
Évolution de la réglementation. La loi suisse sur la TRD fournit un cadre clair, mais la réglementation reste fragmentée dans les autres juridictions. Les transferts transfrontaliers d’actions tokenisées nécessitent une analyse juridique approfondie.
Profondeur du marché. Les marchés secondaires d’actions tokenisées de sociétés privées sont encore modestes. Leur liquidité dépend du nombre de participants actifs, et les sociétés nouvellement tokenisées peuvent avoir des carnets d’ordres peu fournis au départ.
Faible liquidité. À la différence des actions cotées disposant de carnets d’ordres bien fournis, les actions tokenisées de sociétés privées peuvent compter peu d’acheteurs ou de vendeurs à un instant donné, surtout dans les premiers mois suivant la tokenisation.
Ces risques peuvent être maîtrisés. Pour les entreprises dont la gestion manuelle des actions a atteint ses limites, les bénéfices de la tokenisation, comme une administration allégée, un règlement plus rapide et un accès élargi aux investisseurs, l’emportent généralement sur les contraintes.
Combien coûte la tokenisation en Suisse ?
La transparence des coûts est essentielle pour toute entreprise qui envisage la tokenisation. Voici les dépenses généralement à prévoir en Suisse.
Mise en place de la plateforme : Des frais uniques couvrent le déploiement du smart contract, la configuration du tableau de bord de l’émetteur et la mise en place de la table de capitalisation. Chez Aktionariat, notre Offre de tokenisation comprend des frais de mise en place et une licence annuelle de CHF 1’500.
Frais de service: Dans le cas des entreprises utilisant l'émission primaire (investissement direct), la plupart des fournisseurs exigent un pourcentage du capital recueilli - habituellement 0,75 % à 1,5 % selon le volume.
Frais juridiques : La rédaction de la convention d’inscription et la modification des statuts nécessitent un accompagnement juridique. Les coûts varient selon le cabinet d’avocats, mais se situent généralement entre CHF 2’000 et CHF 15’000 pour une tokenisation d’actions standard.
Frais de blockchain : Sur les réseaux Layer 2, les coûts de transaction sont négligeables, souvent inférieurs à CHF 0,01 par transfert. Les transactions sur le réseau principal Ethereum coûtent davantage.
Coûts récurrents : La gestion de la table de capitalisation, la communication avec les actionnaires et les rapports de conformité sont inclus dans les frais de la plupart des plateformes. Il n’y a pas de coût par actionnaire.
À titre de comparaison, une introduction en bourse traditionnelle sur SIX Swiss Exchange coûte CHF 5 à 10 millions, voire davantage, en frais de conseil, frais juridiques et frais réglementaires. La tokenisation donne accès à des marchés d’actions structurés pour une fraction de ce montant.
Le marché en 2026
La tokenisation du capital s’inscrit dans la tendance plus large de la tokenisation des actifs réels (RWA), l’un des segments les plus dynamiques des actifs numériques.
Le marché des actifs tokenisés, hors stablecoins, est passé de 85 millions de dollars en 2020 à plus de 21 milliards début 2025. Selon les prévisions, la valeur totale des actifs réels tokenisés pourrait atteindre 18 000 à 19 000 milliards de dollars au début des années 2030, portée par l’adoption institutionnelle, la clarté réglementaire et la maturité des infrastructures.
En Suisse, la loi sur la TRD, les standards de la CMTA et des plateformes de négociation agréées comme Taurus Digital Exchange (TDX) ou BX Digital ont créé un écosystème complet pour les titres tokenisés, de l’émission à la conservation et à la négociation sur le marché secondaire. Cette maturité réglementaire et technique explique pourquoi de nombreux observateurs internationaux considèrent la Suisse comme une juridiction de référence pour la tokenisation de titres.
Se lancer dans la tokenisation du capital
Pour les entreprises suisses qui envisagent la tokenisation, le processus est plus simple qu’il y a seulement deux ans.
Étape 1 : évaluer vos besoins. Souhaitez-vous simplifier la gestion de l’actionnariat, lever des capitaux auprès de nouveaux investisseurs ou améliorer la liquidité pour les actionnaires existants ? Votre objectif détermine la structure de la tokenisation.
Étape 2 : mettre à jour vos statuts. Les statuts de votre société doivent permettre l’émission de droits-valeurs inscrits au sens de l’art. 973d CO. Une décision des actionnaires est généralement nécessaire.
Étape 3 : choisir un fournisseur de solutions de tokenisation. Choisissez une plateforme couvrant tout le cycle de vie : émission, gestion de la table de capitalisation, conformité et infrastructure de négociation. Aktionariat réunit ces fonctions dans un écosystème intégré, conçu pour le droit suisse.
Étape 4 : déployer et distribuer. Une fois le smart contract déployé et la table de capitalisation configurée, vous pouvez émettre des actions tokenisées pour les actionnaires nouveaux ou existants.
Étape 5 : activer la négociation (facultatif). Si vous le souhaitez, activez la négociation sur les marchés primaire et secondaire via votre Investor Page. Les investisseurs peuvent découvrir, acheter et négocier vos actions dans une interface à votre image, conforme aux exigences réglementaires.
Les entreprises peuvent commencer gratuitement avec le produit Aktionariat Portail d'émission , qui comprend la gestion numérique des actionnaires et un registre des actions, puis ajouter la tokenisation le moment venu.
FAQ : tokenisation du capital
Les actions tokenisées sont-elles de véritables actions ? Oui. En droit suisse, les actions tokenisées émises sous forme de droits-valeurs inscrits au sens de l’art. 973d CO confèrent les mêmes droits que les actions traditionnelles, notamment les droits de vote, les droits aux dividendes et les droits de propriété.
Dois-je tokeniser toutes mes actions? Non. Une entreprise peut tokeniser une partie de ses actions et conserver les autres sous leur forme traditionnelle. Les deux formes peuvent coexister au sein d’une même catégorie d’actions.
Les actionnaires existants peuvent-ils convertir leurs actions? Oui. Les actionnaires existants peuvent convertir leurs actions traditionnelles en actions tokenisées au moyen de la Portfolio App d’Aktionariat.
Est-ce qu'un prospectus est requis? Cela dépend de la taille et de la structure de l'offre. La législation suisse prévoit des exemptions pour les offres plus petites. Les entreprises devraient consulter un conseiller juridique pour déterminer quelles règles s'appliquent.
Quelle blockchain est utilisée? La plupart des tokens d’actions suisses sont émis sur Ethereum ou ses réseaux Layer 2, comme Optimism, Polygon et Base. Le choix de la blockchain influe sur les coûts et la rapidité des transactions, mais pas sur la validité juridique des actions.
Comment les investisseurs achètent-ils des actions tokenisées ? Depuis l’Investor Page de la société, les investisseurs peuvent acheter directement des actions tokenisées et payer en cryptomonnaie ou par virement bancaire. La négociation entre investisseurs sur le marché secondaire est également possible.
Les actions tokenisées peuvent-elles être négociées en bourse ? Pas sur les bourses traditionnelles. En Suisse, des plateformes de négociation TRD agréées comme Taurus Digital Exchange (TDX) permettent toutefois de négocier les actions tokenisées des sociétés admissibles.
Aktionariat est le principal fournisseur suisse de solutions de tokenisation. Plus de 85 entreprises ont tokenisé leur capital sur la plateforme. Réserver une démo pour découvrir comment la tokenisation peut servir votre entreprise.


